Domain abtastfrequenz.de kaufen?
Wir ziehen mit dem Projekt
abtastfrequenz.de um.
Sind Sie am Kauf der Domain
abtastfrequenz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abtastfrequenz.de kaufen?
Was gehört ins Kassenbuch?
Ins Kassenbuch gehören alle Bareinnahmen und Barausgaben eines Unternehmens. Dazu zählen beispielsweise Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, sowie Ausgaben für Betriebsausgaben wie Miete, Gehälter oder Büromaterial. Auch Einlagen und Entnahmen des Unternehmers müssen im Kassenbuch festgehalten werden. Kurz gesagt, alle Vorgänge, die den Bargeldbestand des Unternehmens betreffen, sollten im Kassenbuch dokumentiert werden. **
Welches Kassenbuch für Kleinunternehmer?
Welches Kassenbuch für Kleinunternehmer eignet sich am besten, um die täglichen Einnahmen und Ausgaben einfach und effizient zu verwalten? Gibt es spezielle Softwarelösungen oder Apps, die sich besonders für Kleinunternehmer eignen und eine übersichtliche Buchführung ermöglichen? Sollte das Kassenbuch digital oder lieber in Papierform geführt werden, um den gesetzlichen Anforderungen gerecht zu werden? Welche Funktionen sollte das ideale Kassenbuch für Kleinunternehmer bieten, um den Buchhaltungsprozess zu erleichtern und Zeit zu sparen? **


Ähnliche Suchbegriffe für Kassenbuch
Top-Angebote
Produkte zum Begriff Kassenbuch:
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
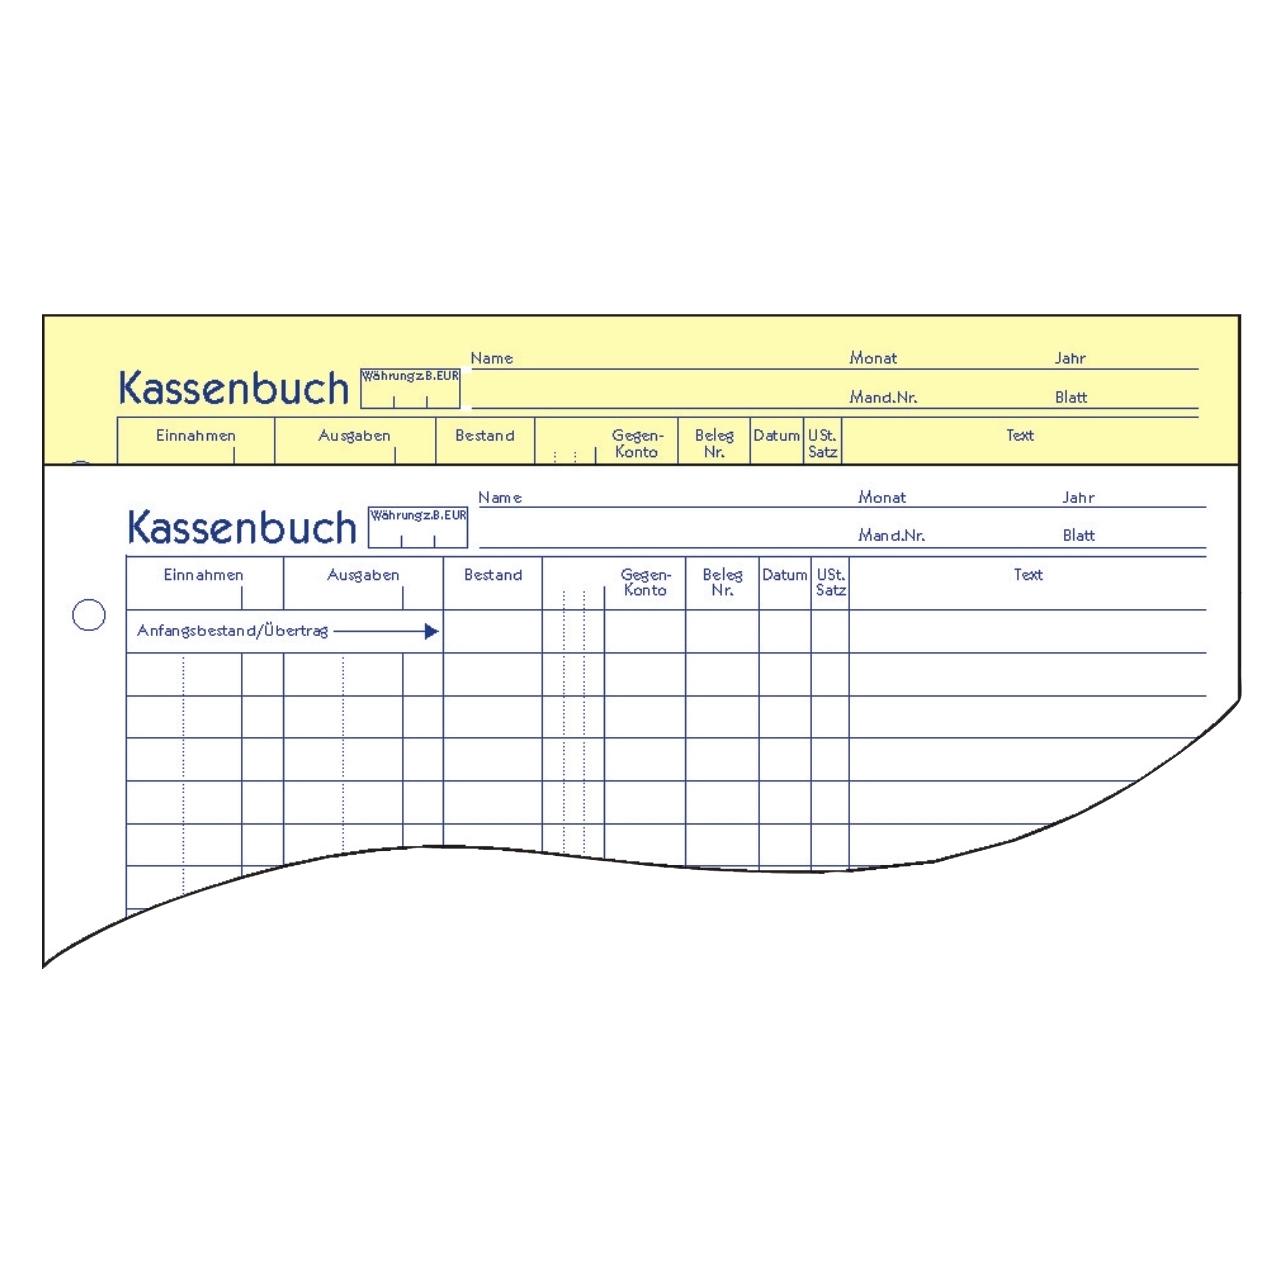
Roth, Formular, KassenbuchDas Kassenbuch von Roth ist ein praktisches Formular, das speziell für die ordnungsgemässe Dokumentation von Einnahmen und Ausgaben konzipiert wurde. Es verfügt über eine durchgehende Zeilennummerierung, die eine einfache und übersichtliche Eintragung der finanziellen Transaktionen ermöglicht. Das Kassenbuch ist ohne Mehrwertsteuerspalten gestaltet, was es besonders für einfache Buchhaltungsbedarfe geeignet macht. Es besteht aus zwei Blättern, wobei das erste Blatt fest und das zweite Blatt perforiert ist, was das Durchschreiben erleichtert. Mit einem Papierformat von DIN A4 bietet es ausreichend Platz für detaillierte Eintragungen. Insgesamt umfasst das Kassenbuch 100 Seiten, aufgeteilt in 2x50 Blatt, was eine langfristige Nutzung gewährleistet. Dieses Produkt ist ideal für Einzelpersonen oder kleine Unternehmen, die eine einfache und effektive Möglichkeit zur Verwaltung ihrer Kassenbuchhaltung suchen.109,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Kassenbuch Pflicht?
Ist ein Kassenbuch Pflicht? In Deutschland besteht grundsätzlich keine gesetzliche Verpflichtung zur Führung eines Kassenbuchs. Allerdings sind Unternehmen dazu verpflichtet, ihre Geschäftsvorfälle ordnungsgemäß zu dokumentieren und aufbewahren. Ein Kassenbuch kann dabei helfen, Einnahmen und Ausgaben transparent zu dokumentieren und bei Bedarf gegenüber dem Finanzamt nachzuweisen. Es empfiehlt sich daher in der Regel, ein Kassenbuch zu führen, um die Buchhaltung und Steuererklärung zu erleichtern und möglichen Prüfungen standhalten zu können. Letztendlich ist es jedoch abhängig von der individuellen Unternehmenssituation und den steuerlichen Anforderungen, ob die Führung eines Kassenbuchs sinnvoll ist. **
-
Wer ist Kassenbuch pflichtig?
Wer ist Kassenbuch pflichtig? Kassenbuchführung ist für alle Unternehmen gesetzlich vorgeschrieben, die Einnahmen aus barer Kasse haben. Dazu gehören beispielsweise Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften. Auch Vereine und gemeinnützige Organisationen müssen ein Kassenbuch führen, wenn sie Einnahmen in bar erhalten. Die genauen gesetzlichen Vorgaben zur Kassenbuchführung können je nach Land und Rechtsform des Unternehmens variieren. Es ist daher ratsam, sich rechtzeitig über die geltenden Vorschriften zu informieren und das Kassenbuch ordnungsgemäß zu führen, um mögliche Bußgelder oder Steuernachzahlungen zu vermeiden. **
-
Welches Kassenbuch für Kleingewerbe?
Für Kleingewerbe eignet sich in der Regel ein einfaches Kassenbuch, das die Einnahmen und Ausgaben übersichtlich und nachvollziehbar dokumentiert. Es sollte alle relevanten Informationen wie Datum, Betrag, Art der Einnahme/Ausgabe und gegebenenfalls den Verwendungszweck enthalten. Ein elektronisches Kassenbuch kann dabei hilfreich sein, um die Buchführung effizienter zu gestalten und Fehlerquellen zu minimieren. Es ist wichtig, dass das Kassenbuch den gesetzlichen Anforderungen entspricht und im Falle einer Betriebsprüfung ordnungsgemäß vorgelegt werden kann. Daher sollte man sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen, um sicherzustellen, dass das gewählte Kassenbuch den rechtlichen Anforderungen genügt. **
-
Wie führt man ein ordnungsgemäßes Kassenbuch? Was sind die gesetzlichen Anforderungen an ein Kassenbuch?
Ein ordnungsgemäßes Kassenbuch wird durch regelmäßige und lückenlose Eintragungen aller Einnahmen und Ausgaben geführt. Es müssen alle Belege aufbewahrt und fortlaufend nummeriert werden. Gesetzliche Anforderungen an ein Kassenbuch sind unter anderem die Einhaltung der GoBD, die Aufbewahrungspflicht von 10 Jahren und die Unveränderbarkeit der Eintragungen. **


Was wird im Kassenbuch eingetragen?
Im Kassenbuch werden alle Bargeldtransaktionen eines Unternehmens festgehalten. Dazu gehören Einnahmen wie beispielsweise Barverkäufe, aber auch Ausgaben wie Barzahlungen für Waren oder Dienstleistungen. Jeder Eintrag im Kassenbuch sollte den genauen Betrag, das Datum, den Verwendungszweck und gegebenenfalls auch den Namen des Geschäftspartners enthalten. Das Kassenbuch dient der transparenten Dokumentation aller Bargeldbewegungen und ist wichtig für die Buchhaltung und die Überwachung der Liquidität eines Unternehmens. **
Was wird ins Kassenbuch eingetragen?
Im Kassenbuch werden alle bargeldbezogenen Geschäftsvorfälle eines Unternehmens festgehalten. Dazu gehören beispielsweise Bareinnahmen von Kunden, Barausgaben für Waren oder Dienstleistungen, sowie Einlagen oder Entnahmen des Unternehmers. Auch Rückzahlungen von Krediten oder Darlehen, sowie Zinsen oder Gebühren, die in bar beglichen werden, werden im Kassenbuch eingetragen. Kurz gesagt, alle Transaktionen, bei denen Bargeld fließt, müssen im Kassenbuch dokumentiert werden, um eine lückenlose und transparente Buchführung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Kassenbuch:
-
Avery, Formular, KassenbuchDas Kassenbuch von Avery Zweckform ist ein praktisches Hilfsmittel für die Buchhaltung und Abrechnung. Es besteht aus hochwertigem Recycling-Papier, das chlorfrei gebleicht ist und mit dem Blauen Engel ausgezeichnet wurde, was auf seine umweltfreundliche Herstellung hinweist. Mit einem Format von A4 bietet es ausreichend Platz für die Erfassung von finanziellen Transaktionen. Die Ausstattung mit einer Steuerschiene 300 ermöglicht eine EDV-gerechte Datenerfassung, was die Nutzung für moderne Buchhaltungsanforderungen optimiert. Dieses Kassenbuch ist nicht nur funktional, sondern auch nachhaltig, da es aus Recyclingmaterialien gefertigt ist. Es eignet sich ideal für Einzelpersonen oder Unternehmen, die Wert auf eine ordentliche und umweltbewusste Buchführung legen. Mit einem Artikel pro Verkaufseinheit ist es einfach zu handhaben und zu lagern.83,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört ins Kassenbuch?
Ins Kassenbuch gehören alle Bareinnahmen und Barausgaben eines Unternehmens. Dazu zählen beispielsweise Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, sowie Ausgaben für Betriebsausgaben wie Miete, Gehälter oder Büromaterial. Auch Einlagen und Entnahmen des Unternehmers müssen im Kassenbuch festgehalten werden. Kurz gesagt, alle Vorgänge, die den Bargeldbestand des Unternehmens betreffen, sollten im Kassenbuch dokumentiert werden. **
-
Welches Kassenbuch für Kleinunternehmer?
Welches Kassenbuch für Kleinunternehmer eignet sich am besten, um die täglichen Einnahmen und Ausgaben einfach und effizient zu verwalten? Gibt es spezielle Softwarelösungen oder Apps, die sich besonders für Kleinunternehmer eignen und eine übersichtliche Buchführung ermöglichen? Sollte das Kassenbuch digital oder lieber in Papierform geführt werden, um den gesetzlichen Anforderungen gerecht zu werden? Welche Funktionen sollte das ideale Kassenbuch für Kleinunternehmer bieten, um den Buchhaltungsprozess zu erleichtern und Zeit zu sparen? **
-
Ist ein Kassenbuch Pflicht?
Ist ein Kassenbuch Pflicht? In Deutschland besteht grundsätzlich keine gesetzliche Verpflichtung zur Führung eines Kassenbuchs. Allerdings sind Unternehmen dazu verpflichtet, ihre Geschäftsvorfälle ordnungsgemäß zu dokumentieren und aufbewahren. Ein Kassenbuch kann dabei helfen, Einnahmen und Ausgaben transparent zu dokumentieren und bei Bedarf gegenüber dem Finanzamt nachzuweisen. Es empfiehlt sich daher in der Regel, ein Kassenbuch zu führen, um die Buchhaltung und Steuererklärung zu erleichtern und möglichen Prüfungen standhalten zu können. Letztendlich ist es jedoch abhängig von der individuellen Unternehmenssituation und den steuerlichen Anforderungen, ob die Führung eines Kassenbuchs sinnvoll ist. **
-
Wer ist Kassenbuch pflichtig?
Wer ist Kassenbuch pflichtig? Kassenbuchführung ist für alle Unternehmen gesetzlich vorgeschrieben, die Einnahmen aus barer Kasse haben. Dazu gehören beispielsweise Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften. Auch Vereine und gemeinnützige Organisationen müssen ein Kassenbuch führen, wenn sie Einnahmen in bar erhalten. Die genauen gesetzlichen Vorgaben zur Kassenbuchführung können je nach Land und Rechtsform des Unternehmens variieren. Es ist daher ratsam, sich rechtzeitig über die geltenden Vorschriften zu informieren und das Kassenbuch ordnungsgemäß zu führen, um mögliche Bußgelder oder Steuernachzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Kassenbuch
-
Roth, Formular, KassenbuchDas Kassenbuch von Roth ist ein praktisches Formular, das speziell für die ordnungsgemässe Dokumentation von Einnahmen und Ausgaben konzipiert wurde. Es verfügt über eine durchgehende Zeilennummerierung, die eine einfache und übersichtliche Eintragung der finanziellen Transaktionen ermöglicht. Das Kassenbuch ist ohne Mehrwertsteuerspalten gestaltet, was es besonders für einfache Buchhaltungsbedarfe geeignet macht. Es besteht aus zwei Blättern, wobei das erste Blatt fest und das zweite Blatt perforiert ist, was das Durchschreiben erleichtert. Mit einem Papierformat von DIN A4 bietet es ausreichend Platz für detaillierte Eintragungen. Insgesamt umfasst das Kassenbuch 100 Seiten, aufgeteilt in 2x50 Blatt, was eine langfristige Nutzung gewährleistet. Dieses Produkt ist ideal für Einzelpersonen oder kleine Unternehmen, die eine einfache und effektive Möglichkeit zur Verwaltung ihrer Kassenbuchhaltung suchen.109,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Kassenbuch 2020Die rechtssichere Kassenbuch-Software für eine übersichtliche Kassenbuchführung Unternehmen sind verpflichtet, ihr Kassenbuch nach den GOBD-Grundsätzen ordnungsgemäß zu führen. Ob Portoausgaben oder Bargeld-Einzahlungen - mit Lexware kassenbuch ist jeder einzelne Zahlungseingang- und Ausgang Ihrer Kasse schnell erfasst . Währenddessen sind Sie immer auf der rechtlich sicheren Seite . Und am Ende des Tages wird Kassensturz gemacht. So haben Sie Ihren Kassenbestand und damit auch aktuelle Geschäftsvorfälle das ganze Jahr über immer im Blick , denn dieser wird Ihnen nach jeder Buchung angezeigt. Und das für bis zu fünf Betriebskassen . Schnell erfassen und zügig ablegen - mit unserem effizienten Kassenbuch-Programm Das digitale Lexware kassenbuch macht Schluss mit umständlichen Dateneingaben. Sie können damit jeden Geschä...119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Kassenbuch 26.00 (2027)Lexware Kassenbuch 26.00 (2027) ? GoBD-konforme Kassenbuchführung für Unternehmen, Selbstständige und Freiberufler Mit Lexware Kassenbuch 26.00 (2027) verwalten Sie Ihre Bareinnahmen und Barausgaben professionell, übersichtlich und rechtssicher. Die Software wurde speziell für Selbstständige, Freiberufler sowie kleine und mittlere Unternehmen entwickelt und unterstützt Sie dabei, Ihre Kassenbuchführung gemäß den aktuellen GoBD-Vorgaben effizient zu organisieren. Die digitale Lösung vereinfacht die tägliche Erfassung sämtlicher Kassenvorgänge und reduziert den Verwaltungsaufwand durch zahlreiche Automatisierungsfunktionen. Wiederkehrende Buchungen, automatische Belegnummern, umfangreiche Auswertungen sowie DATEV-Schnittstellen sorgen dafür, dass Ihre Kassenverwaltung jederzeit transparent und nachvollziehbar bleibt. Ganz gleich, ob Sie ein Einzelunternehmen führen, mehrere Filialen ver...135,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Kassenbuch für Kleingewerbe?
Für Kleingewerbe eignet sich in der Regel ein einfaches Kassenbuch, das die Einnahmen und Ausgaben übersichtlich und nachvollziehbar dokumentiert. Es sollte alle relevanten Informationen wie Datum, Betrag, Art der Einnahme/Ausgabe und gegebenenfalls den Verwendungszweck enthalten. Ein elektronisches Kassenbuch kann dabei hilfreich sein, um die Buchführung effizienter zu gestalten und Fehlerquellen zu minimieren. Es ist wichtig, dass das Kassenbuch den gesetzlichen Anforderungen entspricht und im Falle einer Betriebsprüfung ordnungsgemäß vorgelegt werden kann. Daher sollte man sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen, um sicherzustellen, dass das gewählte Kassenbuch den rechtlichen Anforderungen genügt. **
-
Wie führt man ein ordnungsgemäßes Kassenbuch? Was sind die gesetzlichen Anforderungen an ein Kassenbuch?
Ein ordnungsgemäßes Kassenbuch wird durch regelmäßige und lückenlose Eintragungen aller Einnahmen und Ausgaben geführt. Es müssen alle Belege aufbewahrt und fortlaufend nummeriert werden. Gesetzliche Anforderungen an ein Kassenbuch sind unter anderem die Einhaltung der GoBD, die Aufbewahrungspflicht von 10 Jahren und die Unveränderbarkeit der Eintragungen. **
-
Was wird im Kassenbuch eingetragen?
Im Kassenbuch werden alle Bargeldtransaktionen eines Unternehmens festgehalten. Dazu gehören Einnahmen wie beispielsweise Barverkäufe, aber auch Ausgaben wie Barzahlungen für Waren oder Dienstleistungen. Jeder Eintrag im Kassenbuch sollte den genauen Betrag, das Datum, den Verwendungszweck und gegebenenfalls auch den Namen des Geschäftspartners enthalten. Das Kassenbuch dient der transparenten Dokumentation aller Bargeldbewegungen und ist wichtig für die Buchhaltung und die Überwachung der Liquidität eines Unternehmens. **
-
Was wird ins Kassenbuch eingetragen?
Im Kassenbuch werden alle bargeldbezogenen Geschäftsvorfälle eines Unternehmens festgehalten. Dazu gehören beispielsweise Bareinnahmen von Kunden, Barausgaben für Waren oder Dienstleistungen, sowie Einlagen oder Entnahmen des Unternehmers. Auch Rückzahlungen von Krediten oder Darlehen, sowie Zinsen oder Gebühren, die in bar beglichen werden, werden im Kassenbuch eingetragen. Kurz gesagt, alle Transaktionen, bei denen Bargeld fließt, müssen im Kassenbuch dokumentiert werden, um eine lückenlose und transparente Buchführung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.